El regalo de la abuela: un fondo de protección y futuro para su nieta
10 nov 2026 · Segurafy
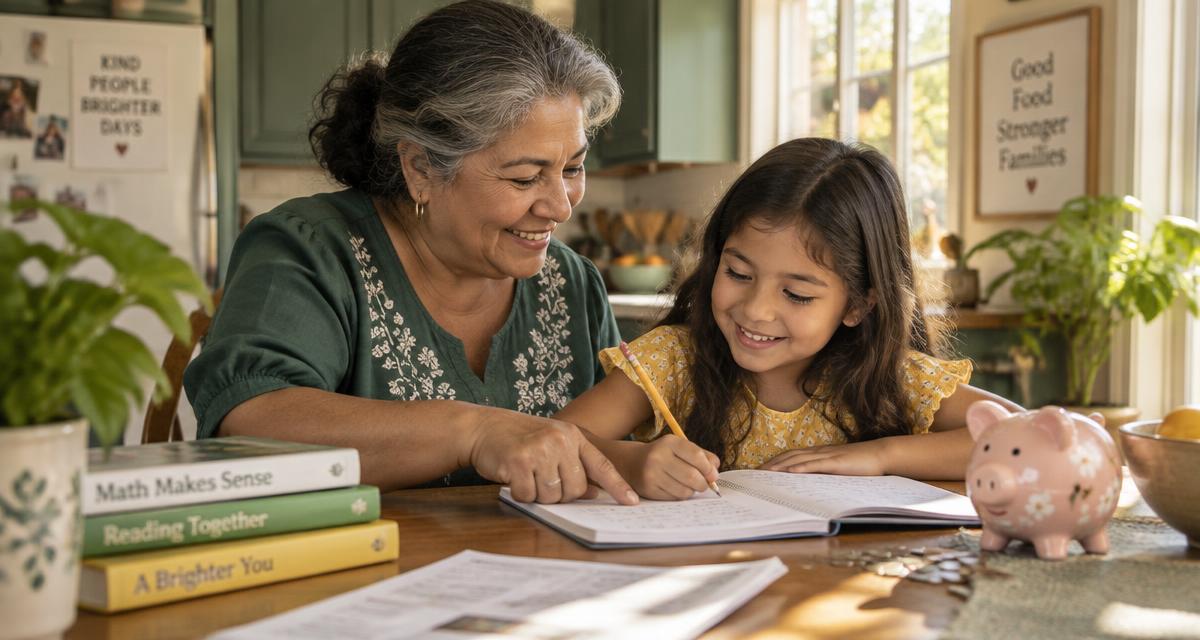
Historia ilustrativa: cómo una abuela de 65 años puede preparar algo para su nieta de 7 que la acompañe toda la vida.
El deseo
Elena tiene 65 años y una nieta, Camila, de 7. Quería dejarle algo más que ahorros en una cuenta que pierde valor con la inflación: un respaldo para estudiar, empezar su vida y estar protegida.
La idea
Algunas pólizas de vida con valor en efectivo pueden contratarse para una niña. La nieta es la persona asegurada; la abuela es la dueña y quien paga. Como Camila es joven y sana, el costo de protección suele ser bajo y una parte de cada pago puede acumularse como valor en efectivo.
Protección en caídas
Ciertas pólizas tienen un "piso de 0%": si el mercado baja, el dinero acumulado no pierde por esa caída ese año (aunque los cargos de la póliza siguen aplicando). Cuando el mercado sube, se acredita una parte de la subida, con un límite.
Quién firma
La aseguradora pide que exista interés asegurable y, en el caso de menores, la autorización de la madre, el padre o tutor legal. Los requisitos cambian según el estado y la aseguradora.
Cuando Camila crezca
La abuela podría usar el valor acumulado mediante préstamos o retiros para ayudar con la universidad o una emergencia. Al llegar a la mayoría de edad, puede transferirle la póliza como regalo: Camila tendría una protección activa y elegiría a sus propios beneficiarios.
Lo que hay que revisar
Los préstamos y retiros reducen el beneficio y pueden tener consecuencias fiscales si la póliza se cancela. No es una cuenta de inversión ni garantiza ganancias. Un agente licenciado debe revisar si es adecuada para tu familia.
Historia ilustrativa con nombres ficticios, no un caso real ni una promesa de resultados. Segurafy no es una aseguradora: educa y conecta a personas con agentes licenciados. La elegibilidad, costos y beneficios dependen del estado, la aseguradora y la evaluación. Consulta a un profesional de impuestos.